旬刊 EP REPORT EWN(第2191号)
米国が火力CO2規制を縮小 CCS評価はなぜ反転したか
政権交代では片付かない技術評価
米国環境保護庁(EPA)は9月、2024年に導入した火力発電所のCO2排出規制の大半を撤廃すると決めた。撤廃対象には、39年以降も運転する既設石炭火力と新設ベースロードガス火力に対し、二酸化炭素回収・貯留(CCS)による90%回収を前提とする排出削減を求める規制が含まれる。最終規則は11月16日に発効する。
今回の撤廃は、政権交代に伴う政治的な揺り戻しにすぎないと映るかもしれない。それでも、規制導入時と撤廃時の技術評価を比べると、既存設備の実績から後続設備の改善をどこまで見込めるかという問題が浮かび上がる。この反転から、CCS火力の性能や費用を見積もる上で何を学べるか。
EPAは、大気浄化法111条に基づき、費用なども考慮して「十分に実証された」と判断した「最良の排出削減策(BSER)」を選ぶ。その削減策で達成できる水準を規制に反映する。バイデン政権下の24年には、39年以降も運転する既設石炭火力についてCCSがBSERに選定された。その評価では、年間90%回収の実現性、費用の合理性、期限までの回収・輸送・貯留の整備可能性が主な論点となった。第2次トランプ政権下のEPAは26年、3点とも24年の判断を覆した(表)。
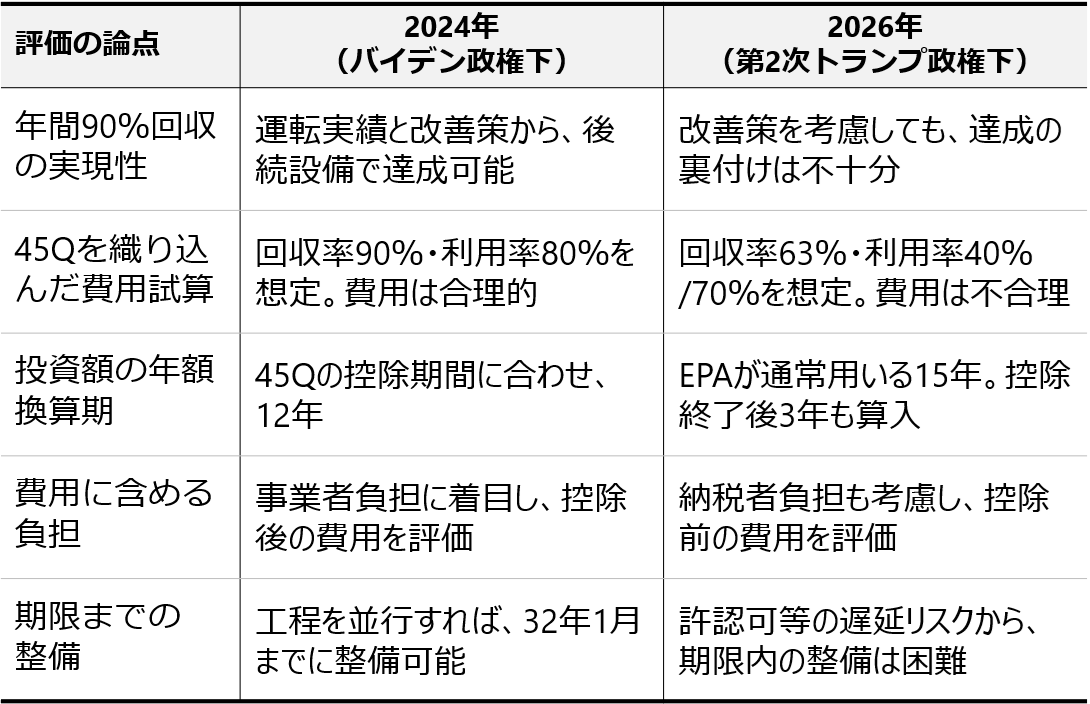
EPAによるCCS評価の主な論点
まず、年間回収率90%の実現性が問われた。年間回収率とは、発電ユニット全体で1年間に発生したCO2のうち回収した割合である。回収設備に入った排ガス中のCO2を90%回収できても、発電を続けたまま回収設備が停止したり、一部の排ガスを回収設備に通さず放出したりすれば、年間回収率は下がる。EPAは両年とも、石炭火力における商用規模CCSの実績として、カナダのバウンダリーダム発電所3号機と米国のペトラノヴァの実績を参照した。
バウンダリーダムでは、既存設備の未達を後続設備でどこまで解消できるかが判断を分けた。EPAは24年、回収を増やす誘因の弱さも未達の一因とし、前処理の改善や停止対策、高性能な吸収液により、後続設備では年間90%を回収できるとした。一方、26年は設計回収率90%に対し、15~22年の年間回収率が最大63%だった点を重視した。設計値に対する実績の比率を後続設備にも当てはめ、設計回収率95%でも年間66%にとどまると試算した。より楽観的な条件でも82%だった。
ペトラノヴァについて、EPAは24年、運転中に処理した排ガス中のCO2を約92%回収した実績を、90%回収の補強材料とした。一方、26年は、石炭火力本体の排出全体でみると回収率は約36%、回収設備の停止を含めれば約32%に下がると試算し、熱・電力の供給方法も問題にした。BSERの評価では、回収用の熱・電力を発電ユニット本体から得る想定だった。しかし、ペトラノヴァは別のガス設備で賄い、そのCO2を回収していない。EPAはこうした点から、この実績では発電ユニット全体の年間90%回収を十分に裏付けられないとした。
次に、費用評価では、年間回収率と発電所の設備利用率の想定が結果を左右した。回収・貯留量に応じた45Q税額控除は、回収量が減ると控除額も減る。設備利用率が低いほど、発電量当たりの固定費は増す。
EPAは24年、控除が高稼働を促すと見込み、設備利用率80%、年間回収率90%を想定した。控除後の追加費用は、対象設備の平均でマイナス4ドル/MW時となった。一方、26年はバウンダリーダムの実績を踏まえ、年間回収率を63%と仮定した。追加費用は、23年の石炭火力の実績に近い設備利用率40%では62ドル/MW時となった。更新した将来見通しに基づく70%でも25ドル/MW時で、EPAは、45Qを織り込んでも費用は合理的でないとした。
CCS設備への投資額を年額換算する期間も異なる。24年は45Qを受けられる12年間に合わせたが、26年は、EPAが資本費の算定で通常用いる15年とし、控除が切れた後の3年間も費用試算に含めた。
費用評価に誰の負担まで含めるかも変わった。24年は45Qによる事業者の負担軽減を、費用が妥当だとする根拠に含めた。26年は軽減分を納税者が負担する以上、CCSの費用自体は減らないとして、控除前の金額で評価すべきだと解釈した。45Qの廃止ではなく、費用評価の範囲の変更である。
最後に、回収・輸送・貯留を期限までに整備できるかも判断を分けた。回収設備が完成しても、輸送・貯留先が整わなければ削減は実現しない。EPAは24年、許認可や用地確保を含む工程を並行して進めれば、32年1月の期限に間に合うとした。26年は許認可や用地確保、貯留候補地の変更による遅れを十分に織り込めていないとした。第三者が担う輸送・貯留の整備の遅れや運用停止が、発電側の基準未達を招く恐れも問題にした。
今回の評価反転の核心は、先行設備の未達を、後続設備で解消できる改善可能な課題とみるか、後続設備にも織り込むべき実績とみるかにあった。その判断は年間回収率だけでなく、45Qの控除額と発電量当たり費用にも波及する。さらに、回収設備の性能を生かせるかは輸送・貯留の整備にも依存する。CCS火力を評価する際は、回収率の前提を改善策、設備構成、運転条件と結び付け、その条件で費用と全体工程の実現性を検証する必要がある。
旬刊 EP REPORT 第2191号(2026年11月11日)掲載
※発行元のエネルギー政策研究会の許可を得て、記事をHTML形式でご紹介します。
